O ICMS continuará no centro da vida das empresas por muitos anos, mesmo depois da Reforma Tributária. A mudança real não é apenas a troca de siglas. É a passagem de um modelo estadual fragmentado, cheio de exceções, para uma lógica de tributação do consumo que promete simplificação, mas cobra preparo técnico e disciplina operacional. Para quem vende, transporta, importa ou se comunica, a transição não é detalhe. Ela já influencia contrato, preço, crédito e investimento.
Na avaliação de Márcio Miranda Maia, o erro mais comum é tratar o tema como uma substituição automática. Não é. O ICMS sai devagar, o IBS entra gradualmente e, no meio do caminho, a empresa terá de conviver com camadas diferentes de regra, fiscalização e risco.
Destaques que realmente importam
- O ICMS não acaba de uma vez, ele perde espaço ao longo da transição até 2033.
- A maior mudança está na lógica da tributação no destino e na promessa de não cumulatividade mais ampla.
- Benefícios estaduais, guerra fiscal e créditos acumulados tendem a gerar disputas e perdas seletivas.
- Quem depende de incentivo regional precisa revisar planejamento agora, não no fim da transição.
- O custo de compliance pode subir antes de cair, porque haverá convivência entre regimes.
O problema do ICMS nunca foi só a alíquota
O debate público costuma reduzir o imposto à pergunta mais simples, quanto se paga. Isso é pouco. O verdadeiro problema do ICMS sempre esteve na combinação entre legislação estadual pulverizada, benefícios heterogêneos, disputas sobre créditos e forte insegurança na circulação interestadual. A reforma tenta atacar esse núcleo, não apenas trocar o nome do tributo.
Por isso o leitor precisa separar duas camadas. A primeira é o fato: o ICMS será substituído gradualmente pelo IBS. A segunda é a consequência: durante anos, empresas continuarão presas à lógica antiga enquanto precisam se preparar para a nova. Essa convivência explica por que o desenho do IVA dual e seus impactos operacionais já deveria estar no radar das diretorias financeira, fiscal e jurídica.
“A simplificação prometida pela reforma não virá por decreto. Ela depende de execução, sistema e governança. Sem isso, a transição vira um custo novo travestido de modernização.”, Márcio Miranda Maia, advogado.
Como funciona a transição até 2033
A conclusão objetiva é esta: a transição será longa, técnica e desconfortável. O sistema novo não entra sozinho, nem apaga imediatamente o anterior. Isso exige leitura estratégica. A empresa que esperar a regulamentação final para agir chegará atrasada, porque a adaptação relevante começa antes da última norma.
Na prática, será preciso acompanhar cronograma, calibrar sistemas e revisar contratos para suportar uma convivência regulatória incomum. O desafio não será apenas apurar tributo. Será entender qual regra afeta preço, crédito, margem e cadeia de fornecimento em cada etapa. Para Márcio Maia, esse é o ponto em que os riscos da falta de regulamentação prioritária deixam de ser tese acadêmica e viram risco empresarial concreto.
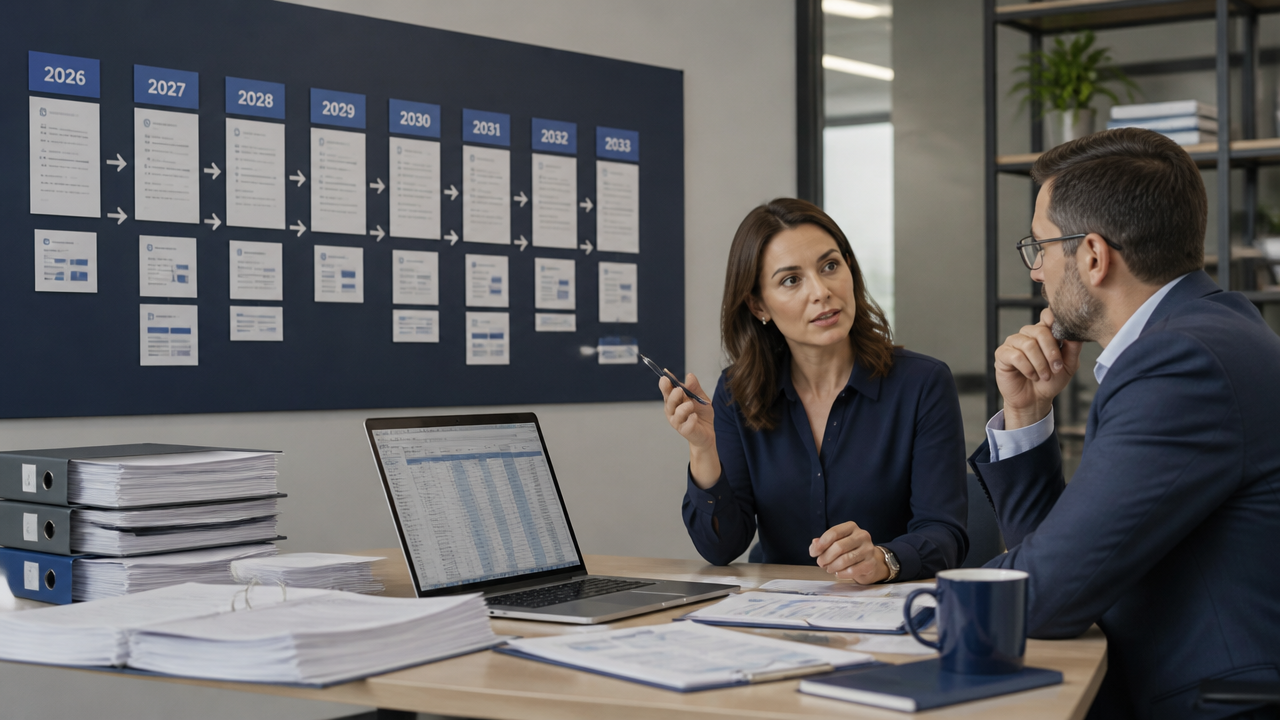
O ganho potencial existe. Um modelo mais uniforme tende a reduzir litigiosidade estrutural no longo prazo. O problema é o intervalo. É justamente ali que surgem erros de parametrização, bitributação econômica, disputa sobre créditos e decisões de investimento baseadas em premissas já envelhecidas.
Quem ganha e quem perde com o enfraquecimento do ICMS
Quem sofre hoje com a fragmentação estadual tende a ganhar previsibilidade. Empresas com operação nacional, múltiplos centros de distribuição e alto custo de conformidade podem colher benefícios relevantes se o novo sistema entregar crédito mais claro e menos conflitos de interpretação. A promessa de racionalização faz sentido para cadeias complexas.
Por outro lado, setores e grupos econômicos que dependem intensamente de incentivos estaduais precisam acender o alerta. A redução do espaço do ICMS atinge justamente a engenharia que muitos estados usaram para atrair investimento. Isso não significa que todo benefício desaparece de imediato, mas significa que seu valor estratégico muda. A leitura do especialista é direta: incentivo que só funciona no papel antigo não sustenta planejamento de longo prazo.
É por isso que o debate sobre créditos tributários na reforma é mais decisivo do que parece. Quem tem saldo acumulado, operação exportadora ou histórico de aproveitamento sensível precisa mapear exposição desde já. Em muitos casos, a perda não virá por aumento nominal de carga, mas por deterioração do modelo que antes compensava custos.
Créditos, benefícios e guerra fiscal: o contencioso pode apenas mudar de roupa
A reforma ataca a guerra fiscal, mas não elimina automaticamente os conflitos que ela produziu. O passivo do sistema anterior continua existindo, e a transição pode reacender discussões sobre convalidação, fruição de benefícios e aproveitamento de créditos gerados em contextos regionais muito específicos.
Esse é um ponto pouco explorado fora do meio técnico. Muitas empresas olham para o futuro e esquecem que o passado ainda será auditado. O ICMS deixará de ser protagonista aos poucos, mas os autos, glosas e controvérsias acumuladas não desaparecem com a mesma velocidade. Quem ignora essa camada corre o risco de planejar o IBS enquanto carrega uma bomba-relógio no legado estadual.
“A guerra fiscal pode perder espaço normativo, mas seus efeitos econômicos e contenciosos continuarão por bastante tempo. A transição não zera o passado, ela cobra método para atravessá-lo.”, Márcio Miranda Maia, advogado.
O que as empresas precisam fazer agora
A melhor resposta é prática: criar um plano de transição fiscal, contratual e tecnológico. Esperar clareza total é confortável, mas costuma sair caro. O advogado entende que a empresa preparada não é a que adivinha a regra final. É a que organiza dados, identifica dependências e simula cenários antes da pressão do prazo.
- mapear operações mais expostas ao ICMS, inclusive transferências, importações e vendas interestaduais;
- revisar contratos com cláusulas de repasse tributário, preço e responsabilidade fiscal;
- avaliar dependência de incentivos estaduais e o horizonte real de sua utilidade econômica;
- sanear cadastros, NCM, parametrizações e regras de crédito;
- integrar fiscal, jurídico, compras, comercial e tecnologia em uma mesma agenda de transição.
Nesse ponto, faz sentido aprofundar o planejamento tributário voltado à transição e observar como a indefinição de alíquota trava decisões empresariais. O recado é simples: o ICMS ainda exige gestão diária, mas já não pode ser pensado isoladamente.
O ICMS deixará de existir, mas a complexidade não acaba sozinha
A conclusão menos confortável, e mais honesta, é que a reforma oferece uma boa direção, mas não entrega simplificação automática. O ICMS foi construído ao longo de décadas como peça central da arrecadação estadual e da competição federativa. Retirá-lo de cena exige mais do que emenda constitucional. Exige coordenação institucional, regulação estável e capacidade de execução.
Para o contribuinte, o ponto decisivo é este: a transição não será vencida por quem decorar conceitos, mas por quem traduzir a mudança em processo, contrato, sistema e governança. O fim gradual do imposto pode corrigir distorções históricas. Também pode ampliar custos de adaptação para quem entrar tarde no debate. No curto prazo, o tema não é apenas tributário. É estratégico.
Perguntas frequentes
O que é o ICMS e por que ele ainda importa na Reforma Tributária?
ICMS é o imposto estadual que incide sobre circulação de mercadorias, transporte interestadual e intermunicipal e serviços de comunicação. Com a Reforma Tributária, ele não desaparece de uma vez. Haverá convivência com o IBS durante a transição, o que obriga empresas a lidar com dois modelos por vários anos.
Quando o ICMS é cobrado hoje e o que muda com a reforma?
O tributo é cobrado nas vendas de mercadorias, em importações, no transporte entre municípios ou estados e nos serviços de comunicação. A mudança trazida pela reforma não elimina essas operações, mas altera gradualmente a forma de tributar o consumo, substituindo o modelo estadual fragmentado por um sistema mais uniforme.
O ICMS é estadual ou federal?
Não. O ICMS é um imposto de competência dos estados e do Distrito Federal. Esse ponto é central na reforma porque a substituição pelo IBS exige uma nova governança da arrecadação e da distribuição de receitas, reduzindo a lógica isolada de cada estado.
Até quando o ICMS continua existindo?
Na prática, a transição vai até 2033, com convivência entre o sistema antigo e o novo. Isso significa que as empresas precisarão rever cadastros, contratos, preços, créditos e rotinas de apuração com antecedência, porque o custo do erro tende a ser alto durante esse período.
Quais são os principais riscos para as empresas na transição do ICMS para o IBS?
Os maiores riscos estão na gestão de créditos, no fim gradual de benefícios estaduais, na revisão de contratos e na adaptação dos sistemas fiscais. O problema não será apenas calcular tributos. Será garantir que a empresa não pague duas vezes, não perca crédito e não tome decisões com base em incentivos que perderão força.
Quer ficar por dentro de todas as notícias em tempo real? Inscreva-se na newsletter para receber artigos diretamente em seu e-mail ou no Substack.
CTA Link: "Inscrever-se: https://marciomirandamaia.substack.com/"