A Reforma Tributária não elimina o IPI de uma só vez: a partir de 2027, a regra é reduzir a zero suas alíquotas para a maioria dos produtos, com exceções voltadas à competitividade da Zona Franca de Manaus. Para indústrias, importadores e empresas que formam preços, a mudança exige revisar classificação fiscal, contratos e sistemas antes da virada. O advogado tributarista Márcio Miranda Maia explica, a seguir, o que muda e o que revisar desde já.
Os principais pontos sobre o IPI na transição
Em 2026, o IPI continua sujeito às regras e alíquotas aplicáveis ao produto. O ano de teste do IBS e da CBS não antecipa, por si só, a redução prevista para 2027.
A partir de 1º de janeiro de 2027, a redução a zero será a regra geral, mas haverá exceções legalmente delimitadas para a Zona Franca de Manaus.
Reduzir a alíquota a zero não é o mesmo que extinguir o tributo em todas as hipóteses.
O Imposto Seletivo é um tributo distinto. Não se deve presumir que ele substituirá o IPI em todos os produtos.
O efeito econômico não é automático: a economia tributária pode alterar custos, margens e preços, conforme a cadeia e a concorrência.
O que muda no IPI e quando começa a transição?
A mudança central começa em 1º de janeiro de 2027. A Emenda Constitucional nº 132/2023 estabeleceu a redução a zero das alíquotas do IPI, ressalvados os produtos alcançados pelos critérios de proteção à competitividade da Zona Franca de Manaus. A legislação complementar disciplina essa transição.
Até o fim de 2026, empresas devem tratar o imposto conforme as regras vigentes, sem antecipar a alíquota zero na formação de preços. A Receita Federal descreve 2026 como período de teste do IBS e da CBS e situa a redução geral do IPI em 2027.
Essa sequência importa porque as mudanças não ocorrem todas ao mesmo tempo. A transição do IPI se conecta à entrada da CBS e do Imposto Seletivo, enquanto IBS e ICMS ainda conviverão durante parte do cronograma. Acompanhar o cronograma e os riscos da regulamentação ajuda a evitar decisões baseadas em uma fotografia incompleta da reforma.
O IPI será extinto ou terá alíquota zero?
Na prática, muita gente chama a mudança de “extinção do IPI”. A formulação jurídica mais precisa, porém, é que as alíquotas serão reduzidas a zero em regra, com exceções previstas para preservar a competitividade da Zona Franca de Manaus.
A diferença não é apenas semântica. Uma alíquota zero generalizada reduz a incidência, mas não permite concluir que o tributo desapareceu de toda situação ou que todas as mercadorias terão tratamento idêntico. O enquadramento dependerá dos critérios legais aplicáveis ao produto e da classificação fiscal correta.
Na avaliação de Márcio Miranda Maia, o risco está em tratar uma regra geral como se fosse absoluta: “A alíquota zero simplifica parte da conta, mas não elimina o trabalho de entender a exceção, classificar o produto e revisar a operação.”
Como o IPI funciona até o fim de 2026?
Até a mudança prevista para 2027, não existe uma única taxa aplicável a todos os produtos. A alíquota depende do enquadramento fiscal, normalmente identificado pelo código do produto na Nomenclatura Comum do Mercosul e consultado na Tabela de Incidência do IPI, conhecida como TIPI.
Em linhas gerais, o imposto alcança operações relacionadas a produtos industrializados, inclusive em situações de importação. A responsabilidade legal pelo recolhimento depende da operação e da posição do contribuinte; o repasse econômico ao comprador pode ocorrer no preço, mas isso não torna o consumidor automaticamente o responsável perante o Fisco.
Por isso, uma empresa não deve estimar a economia apenas pelo setor em que atua. Dois produtos comercialmente parecidos podem ter classificação e tratamento diferentes. O código fiscal, o processo produtivo e a origem da mercadoria precisam ser conferidos antes de alterar preços, margens ou sistemas.
Quem pode ganhar ou perder com a redução?
Fabricantes e importadores de produtos que passem a ter alíquota zero podem deixar de suportar a incidência do IPI na operação afetada. Isso pode aliviar o custo ou abrir espaço para rever preços, mas não garante que o benefício chegue integralmente ao consumidor: concorrência, contratos e estratégia comercial influenciam o resultado.
Empresas ligadas à Zona Franca de Manaus e seus concorrentes precisam observar a exceção com atenção. O desenho constitucional procura preservar o diferencial competitivo da região, o que pode manter tratamentos distintos entre produtos e operações. Essa proteção atende a um objetivo regional, mas também pode gerar assimetrias que afetam decisões de produção e fornecimento.
O impacto tampouco é igual para toda empresa. Uma indústria que vende para outras empresas pode enfrentar efeitos diferentes de um importador ou de um varejista. Na leitura do especialista, a pergunta decisiva não é apenas “quanto cai o imposto?”, mas “quem captura o efeito e como ele altera a cadeia?”.
O que as empresas devem revisar antes de 2027?
O período de preparação deve ser tratado como trabalho operacional, não apenas como atualização de uma planilha de alíquotas. O planejamento tributário empresarial precisa conectar cadastro de produtos, faturamento, compras e formação de preços, como detalhado neste guia de planejamento para empresas em 2026.
Revise os códigos de produtos e a correspondência com a TIPI, priorizando itens relevantes para o faturamento e para a importação.
Identifique operações potencialmente alcançadas pelas exceções relacionadas à Zona Franca de Manaus.
Simule cenários de custo e preço, sem presumir que toda redução será repassada ao comprador.
Mapeie contratos, documentos fiscais e parametrizações de ERP que dependem da incidência do IPI.
Confira o tratamento de créditos e saldos com apoio técnico; não presuma que regras antigas se transferem automaticamente para o novo sistema.
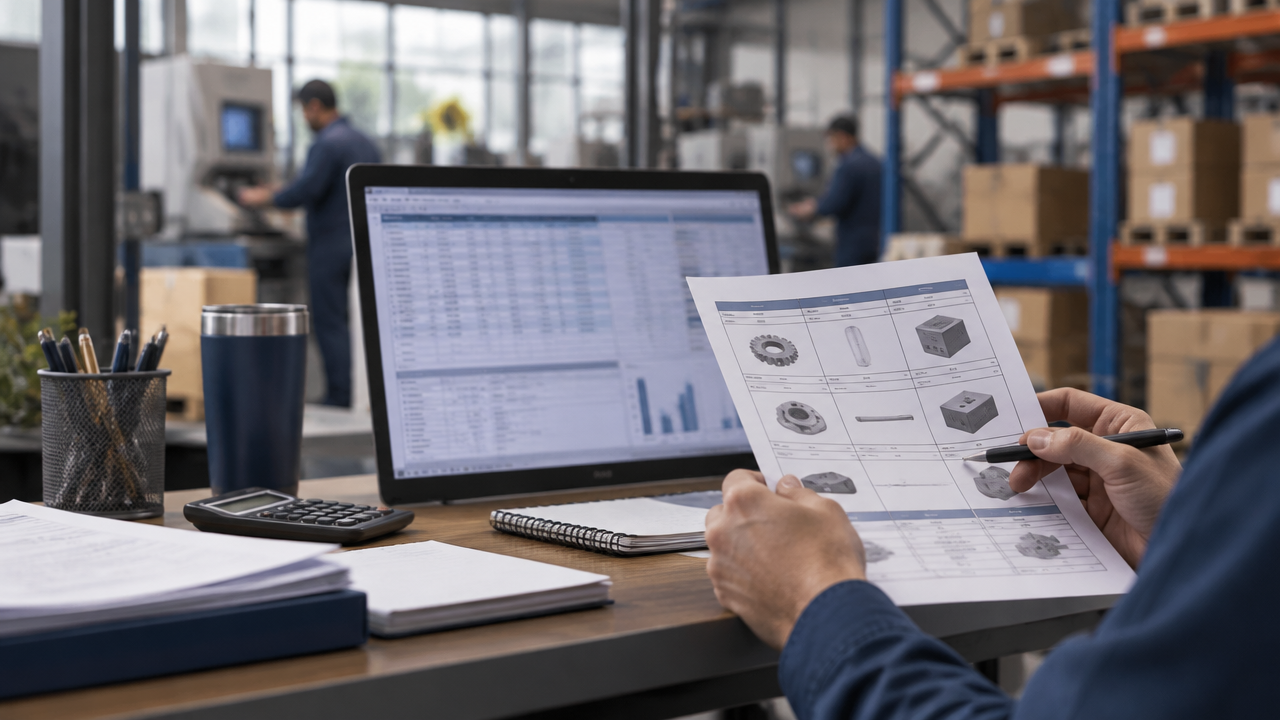
Essa revisão também reduz o risco de uma mudança cadastral apressada. A classificação incorreta pode distorcer preços, documentos e apurações mesmo quando a alíquota geral cai a zero.
IPI e Imposto Seletivo têm funções diferentes
O Imposto Seletivo não é uma nova versão do IPI. A reforma prevê sua incidência sobre bens e serviços definidos em lei por serem prejudiciais à saúde ou ao meio ambiente. Portanto, não se deve concluir que todo produto hoje tributado pelo IPI passará a pagar o novo imposto.
Essa distinção muda a análise de setores e portfólios. A empresa precisa verificar separadamente se a redução do IPI se aplica ao produto e se existe incidência do Imposto Seletivo na operação. Para aprofundar a segunda questão, veja a análise sobre impactos e riscos do Imposto Seletivo.
A conclusão é direta: a reforma reduz o papel geral do IPI a partir de 2027, mas não autoriza ignorar exceções, classificação fiscal ou efeitos comerciais. Para Márcio Miranda Maia, a empresa que se preparar agora terá mais clareza para decidir preços e investimentos; a que esperar a mudança aparecer no sistema poderá descobrir tarde que a regra geral não responde sozinha pelo seu caso.
Leia também, por Márcio Miranda Maia:
Perguntas frequentes
O que muda no IPI com a Reforma Tributária?
A partir de 1º de janeiro de 2027, as alíquotas do IPI serão reduzidas a zero para a maioria dos produtos. A exceção envolve situações definidas em lei para preservar a competitividade da Zona Franca de Manaus. Até lá, as empresas devem observar as regras e classificações fiscais vigentes em cada período.
O IPI vai deixar de existir em 2027?
Não exatamente. A regra geral prevista para 2027 é a redução das alíquotas a zero, não a eliminação completa do tributo em todas as situações. O IPI poderá continuar relevante nos casos delimitados para proteger a competitividade da Zona Franca de Manaus, conforme os critérios legais aplicáveis.
Quem paga o IPI, o comprador ou o vendedor?
A responsabilidade legal pelo recolhimento depende da operação e da posição do contribuinte na cadeia, como ocorre com estabelecimentos industriais e importadores. O custo pode influenciar o preço pago pelo comprador, mas isso não significa que o consumidor seja automaticamente o responsável legal pelo imposto.
Como saber se um produto tem IPI?
A consulta começa pela classificação fiscal do produto, especialmente seu código na Nomenclatura Comum do Mercosul, e pela alíquota correspondente na Tabela de Incidência do IPI. Como a incidência varia conforme o enquadramento e as regras do período, confira a documentação fiscal e a TIPI atualizada antes de precificar.
IPI e Imposto Seletivo são a mesma coisa?
Não. O IPI é um imposto sobre produtos industrializados, enquanto o Imposto Seletivo foi criado para incidir sobre bens e serviços definidos em lei por seus efeitos prejudiciais à saúde ou ao meio ambiente. O novo tributo não substitui automaticamente o IPI produto a produto, nem alcança todo item hoje sujeito ao IPI.
Referências e fontes oficiais
Acompanhe as análises de Márcio Miranda Maia sobre a Reforma Tributária na newsletter no Substack, no canal no YouTube e nos artigos publicados no Migalhas.