Três números circulam hoje nas conversas sobre a CBS de 2027, e eles têm naturezas completamente diferentes.
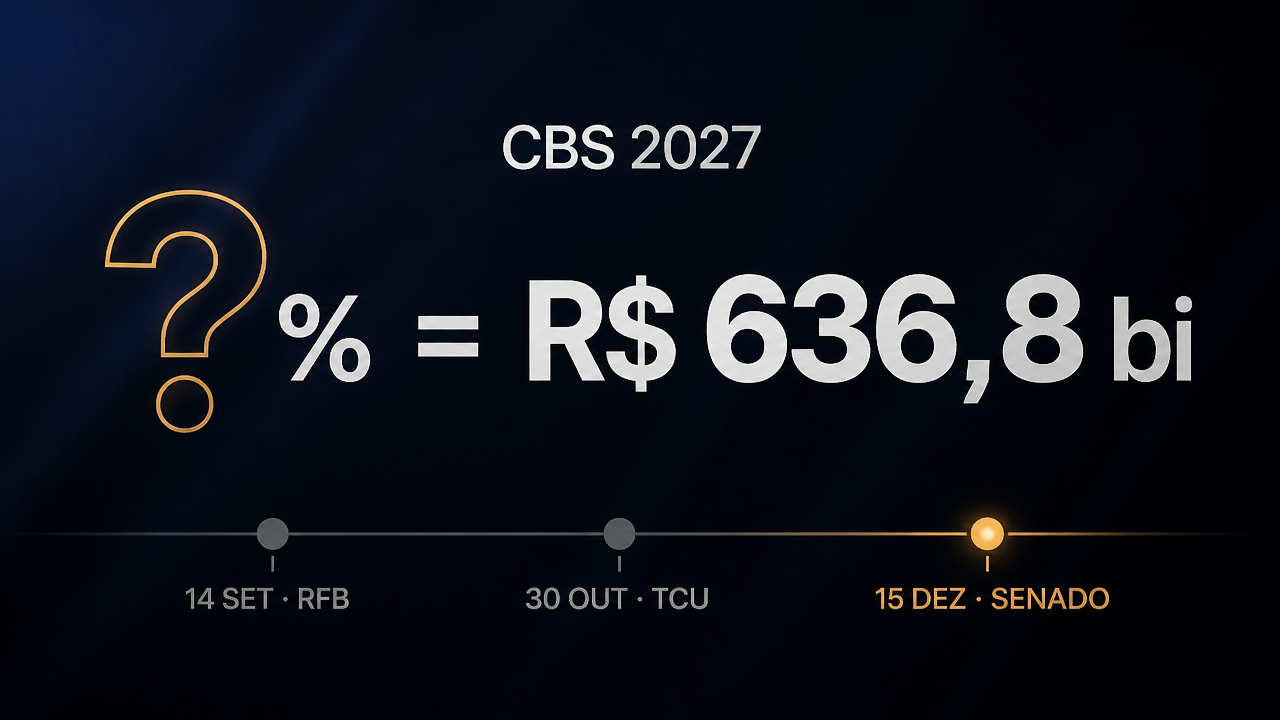
O primeiro é 27,91%, alíquota de referência conjunta estimada pelo Comitê Gestor do IBS, dividida em 18,70 pontos de IBS e 9,21 pontos de CBS. O segundo é 9,43%, estimativa para a CBS divulgada por uma empresa privada de tecnologia tributária. O terceiro é R$ 636,8 bilhões, valor que o Projeto de Lei Orçamentária Anual de 2027 projeta arrecadar com a CBS.
Os dois primeiros são estimativas. O terceiro está em uma peça orçamentária encaminhada ao Congresso Nacional em 31 de agosto de 2026.
Na leitura de Márcio Miranda Maia, essa hierarquia diz muito mais sobre o que vai acontecer em dezembro do que qualquer projeção de percentual. O único número com peso institucional hoje é o de receita, e não o de alíquota. Isso não é um detalhe de sequência: é a própria lógica do sistema. A alíquota de referência da CBS não é uma escolha de política tributária a ser debatida. Ela é o resultado de uma conta cuja resposta já foi contratada no orçamento.
O rito de fixação e o calendário que está correndo
O procedimento está desenhado na Emenda Constitucional nº 132/2023 e na Lei Complementar nº 214/2025, com os ajustes trazidos pela Lei Complementar nº 227/2026, que concluiu a regulamentação da Reforma Tributária.
São três etapas e três instituições:
a Receita Federal elabora o cálculo da alíquota de referência da CBS, seguindo metodologia previamente submetida ao Tribunal de Contas da União. O prazo para encaminhamento é 14 de setembro de 2026;
o TCU verifica se os cálculos observam a metodologia e os parâmetros fixados na Constituição e na lei complementar, e tem até 30 de outubro de 2026 para enviar ao Senado Federal os cálculos da alíquota de referência da CBS e do redutor aplicável às operações com a administração pública;
o Senado Federal fixa a alíquota de referência por resolução, com prazo até 15 de dezembro de 2026. A esse prazo não se aplica a anterioridade nonagesimal prevista na Constituição.
Há regra de contingência. Se o Senado não fixar a alíquota até 15 de dezembro, passam a valer provisoriamente os cálculos encaminhados pelo TCU. Uma fixação posterior pelo Senado só produz efeitos a partir do início do segundo mês seguinte à aprovação, respeitada também a anterioridade do exercício financeiro.
Duas observações sobre esse desenho, porque elas raramente aparecem nas análises.
A primeira é que o sistema foi construído para não falhar por omissão. Mesmo com inércia do Senado, existe uma alíquota aplicável em 1º de janeiro de 2027. Isso é positivo e evita vácuo normativo.
A segunda é mais desconfortável. A dispensa da noventena para esse prazo significa que a alíquota pode ser publicada em 15 de dezembro para vigorar em 1º de janeiro. São dezesseis dias entre a norma e a cobrança, incluindo o recesso de fim de ano. Juridicamente, está autorizado. Operacionalmente, é um prazo que nenhuma empresa consegue cumprir com qualidade em parametrização de sistema, revisão de tabela de preços e comunicação a clientes.
"Dezesseis dias entre a publicação da alíquota e a cobrança é um prazo jurídico, não um prazo operacional. Quem esperar dezembro para agir vai começar 2027 fazendo ajuste retroativo em preço e em contrato." — Márcio Miranda Maia, advogado.
Os três números e o que cada um vale
Diferenciar fato de estimativa é essencial aqui, porque os três estão sendo tratados na imprensa com o mesmo peso.
27,91% é estimativa oficial, mas é estimativa. Foi divulgada em resolução do Comitê Gestor do IBS publicada em 29 de julho de 2026. A própria metodologia declara sua limitação: como não existe série histórica de IBS, o cálculo partiu da arrecadação observada de ICMS e ISS combinada com projeções de crescimento econômico. O Comitê reconheceu que a metodologia ideal replicaria o tratamento de dados da Receita Federal, o que não estava disponível no momento do cálculo.
9,43% é estimativa privada. Foi apresentada em abril de 2026 por uma empresa de tecnologia tributária, com base nas regras da LC 214/2025 e na premissa de manutenção da arrecadação federal. Tem valor como exercício técnico e como referência de mercado. Não tem qualquer força normativa, e não deve ser tratada como antecipação do que o Senado fará.
R$ 636,8 bilhões é projeção orçamentária formalizada. O PLOA 2027, enviado ao Congresso em 31 de agosto de 2026, projeta esse valor de arrecadação com a CBS, ao lado de R$ 41,9 bilhões de Imposto Seletivo, totalizando R$ 678,7 bilhões com os novos tributos. O governo incluiu a receita esperada no orçamento sem divulgar a alíquota que a produz.
Como observa o especialista, é justamente essa assimetria que define o cenário. O Estado sabe quanto precisa arrecadar e já registrou esse número em documento oficial. O percentual que o Senado fixará em dezembro é a variável que fecha essa conta.
A ordem dos fatores: por que a alíquota é consequência
Aqui está o ponto central da análise, e ele exige uma distinção honesta entre crítica e má-fé.
O desenho da alíquota de referência não é obscuro nem arbitrário. Ele decorre do princípio declarado da Reforma Tributária, que é a neutralidade de carga. A alíquota de referência deve ser calibrada para que IBS e CBS reproduzam a arrecadação dos tributos que substituem, sem aumento e sem redução do total arrecadado. Foi assim que a reforma foi vendida ao país e foi assim que ela foi aprovada.
O que decorre logicamente desse princípio, e que quase ninguém explicita, é que a alíquota deixa de ser objeto de escolha política. Ela passa a ser uma variável dependente de três fatores: o tamanho da arrecadação que se quer preservar, a amplitude da base tributável e o volume de benefícios concedidos.
Márcio Maia entende que isso produz dois efeitos de sinais opostos, e ambos precisam ser reconhecidos.
O efeito positivo é real. Neutralidade de carga é uma proteção contra aumento silencioso de tributação. Em um país que já usou reforma administrativa como instrumento de elevação de carga, ter um parâmetro objetivo e um rito com três instituições envolvidas, incluindo controle externo pelo TCU, é ganho institucional. Não é retórica.
O efeito negativo é o espelho do primeiro. Se a alíquota é calibrada para reproduzir a arrecadação atual, ela também não pode reduzi-la. O sistema congela o tamanho da carga no nível herdado. Quem esperava que a simplificação trouxesse alívio tributário está esperando algo que o desenho da reforma não prometeu e não pode entregar. Simplificação e redução de carga são coisas diferentes, e a confusão entre as duas gerou uma expectativa que dezembro vai frustrar.
A consequência prática é direta: discutir se a alíquota será 26%, 27,91% ou 28,5% é discutir o resultado. Quem quer alíquota menor precisa discutir base tributável, regimes diferenciados e gasto público, porque são essas as variáveis que efetivamente determinam o percentual.
A trava dos 26,5% e o que ela realmente protege
Isso leva ao dispositivo mais mal compreendido dessa discussão.
O art. 475, § 11, da LC 214/2025 estabelece que, se a soma das alíquotas de referência do IBS e da CBS superar 26,5%, o Poder Executivo, ouvido o Comitê Gestor do IBS, deve encaminhar ao Congresso Nacional projeto de lei complementar propondo medidas para reduzir o percentual ao teto. A lei prevê ainda avaliação quinquenal, com revisão formal marcada para 2031.
A estimativa do Comitê Gestor, de 27,91%, supera esse teto em 1,41 ponto percentual.
Vale examinar com atenção o que a trava faz e o que ela não faz.
Ela não reduz alíquota automaticamente. Não há gatilho autoaplicável, não há devolução ao contribuinte e não há limitação direta ao percentual que o Senado pode fixar. O que a norma impõe ao Executivo é um dever de propor. E proposta legislativa depende de aprovação no Congresso, com todo o tempo e toda a negociação que isso envolve.
O § 12 do mesmo artigo é o dispositivo decisivo, e é o que menos aparece nas análises: o projeto de lei complementar a ser encaminhado deve alterar o alcance e a forma de aplicação dos regimes diferenciados.
Ou seja: a lei já definiu de onde sairá o ajuste. Não do gasto público, não da estrutura da alíquota, mas dos benefícios setoriais.
Na avaliação de Márcio Miranda Maia, essa é a informação mais importante e mais negligenciada do debate atual sobre alíquotas. Quem hoje se planeja apoiado em redução de 60%, em alíquota zero, em regime específico ou em tratamento diferenciado precisa entender que esses regimes são, por desenho legal, a variável de ajuste do teto de 26,5%.
Há controvérsia legítima sobre isso, e é justo registrá-la. Parte da doutrina sustenta que a trava é mecanismo de proteção do contribuinte, ao criar um limite objetivo e um dever de ação estatal. Outra parte sustenta que ela protege a arrecadação e não o contribuinte, porque preserva o volume arrecadado e transfere o custo do ajuste a setores específicos, funcionando como autorização precária de benefícios com validade renovável.
A leitura do especialista se aproxima da segunda posição, com uma ressalva: o problema não está na trava em si, e sim na expectativa que se construiu em torno dela. Uma norma que obriga o governo a propor medidas de redução é útil, porque cria transparência e ônus político. Ela apenas não é o que muitos contribuintes acreditam que seja, que é uma garantia de que a carga não passará de 26,5%.
"A trava dos 26,5% não impede que a alíquota suba. Ela define quem paga a conta quando isso acontecer, e a resposta está no parágrafo seguinte: os regimes diferenciados." — Márcio Maia, especialista em Direito Tributário.
Impactos práticos: como decidir sem o número
O erro mais comum neste momento é esperar o percentual para começar a trabalhar. Nenhuma das providências abaixo depende dele.
Trabalhar por cenários, não por número único. Três faixas resolvem: a estimativa oficial de 27,91%, o teto legal de 26,5% e um cenário adverso acima da estimativa. O que importa não é acertar o percentual, é conhecer o comportamento da margem em cada faixa.
Identificar o ponto de virada de cada contrato e de cada linha de produto. A informação útil não é o resultado com 9,21% de CBS. É a partir de qual alíquota determinado contrato deixa de ser rentável. Esse número orienta a decisão de repactuar agora ou depois.
Incluir cláusula de repactuação ou de gross-up nos contratos de 2027 que estão sendo assinados hoje. Contrato de longo prazo firmado em setembro de 2026 com preço fechado, sem cláusula de recomposição por alteração de carga tributária, é risco assumido de forma desnecessária. A cláusula custa uma negociação. A ausência dela pode custar a margem do contrato.
Parametrizar os simuladores internos com alíquota variável. Sistema com percentual fixo em código será refeito em dezembro, sob pressão e no recesso. Sistema com parâmetro configurável absorve a definição em minutos.
Mapear a exposição a regimes diferenciados. Empresa cuja viabilidade depende de redução de alíquota ou de regime específico precisa saber, desde já, qual o peso desse benefício no seu resultado. Pelo art. 475, § 12, é ali que o ajuste do teto vai incidir.
Observar o redutor das operações com a administração pública. Ele integra o mesmo pacote de cálculos que o TCU envia ao Senado até 30 de outubro. Quem tem receita relevante com o setor público precisa acompanhar esse número junto com a alíquota.
Programar a virada para a segunda quinzena de dezembro. Quem depende do percentual para fechar tabela de preços de janeiro deveria bloquear equipe fiscal, comercial e de tecnologia para a semana seguinte à publicação da resolução, e não descobrir isso no dia 16.
Perspectivas
Três pontos merecem acompanhamento nos próximos noventa dias.
O primeiro é a comparação entre o cálculo da Receita Federal encaminhado em setembro e a estimativa de 9,21% do Comitê Gestor. Divergência relevante entre os dois indicaria que a metodologia produz resultados sensíveis a premissas, o que aumentaria a chance de contestação técnica no TCU e de disputa política no Senado.
O segundo é o comportamento do Senado diante do teto de 26,5%. Fixar alíquota de referência que, somada à do IBS, supere o teto é politicamente custoso em um ano pré-eleitoral. A regra de contingência, que faz valer o cálculo do TCU em caso de inércia, cria um caminho de menor resistência: não decidir também é uma forma de decidir, e transfere o desgaste para o órgão de controle.
O terceiro é o projeto de lei complementar previsto no art. 475, § 11. Se a estimativa se confirmar acima do teto, esse projeto deverá ser encaminhado, e sua tramitação será a discussão tributária mais relevante de 2027. Ela não será sobre alíquota. Será sobre quais setores perdem benefício.
A incerteza sobre a alíquota de referência da CBS em 2027 é real, mas está sendo mal formulada.
A pergunta que domina o debate é "qual será o percentual". A pergunta mais útil é outra: quanto o Estado precisa arrecadar, e de onde sairá a diferença se o teto legal for ultrapassado. A primeira pergunta será respondida em dezembro, por uma resolução do Senado. A segunda já tem resposta parcial no art. 475, § 12, da LC 214/2025, e ela aponta para os regimes diferenciados.
A leitura de Márcio Miranda Maia sobre o momento é objetiva. O orçamento de 2027 já contratou R$ 636,8 bilhões de CBS. A alíquota de referência é o instrumento que entrega esse resultado. Empresa que estiver esperando o número para começar a se preparar terá dezesseis dias, no recesso de fim de ano, para absorver uma definição que afeta preço, contrato, sistema e margem. E quem depende de regime diferenciado para fechar sua conta deveria estar acompanhando não a alíquota, mas o projeto de lei complementar que virá depois dela.
Quer ficar por dentro de todas as notícias em tempo real? Inscreva-se na newsletter para receber artigos diretamente em seu e-mail ou no Substack.
Inscrever-se: https://substack.com/@marciomirandamaia