O ISS não some de um dia para o outro. A reforma tributária trocou a lógica do imposto municipal sobre serviços pela do IBS, mas fez isso com uma transição longa, técnica e politicamente sensível. Para empresas de serviços, o ponto central não é apenas saber quando o ISS acaba, e sim entender como preço, crédito, obrigações acessórias e disputa federativa mudam até 2033.
Na leitura de Márcio Miranda Maia, quem tratar a mudança como um tema para 2032 já começou atrasado. A fase de teste operacional está no desenho oficial de 2026, e isso significa revisão de cadastro, ERP, contratos, retenções e governança fiscal muito antes da extinção completa do modelo atual.
Os pontos que realmente importam
- O ISS será substituído pelo IBS, mas a transição é gradual e convive por anos com o sistema antigo.
- O novo tributo adota lógica de não cumulatividade e destino, o que muda a conta de muitos prestadores de serviço.
- O setor de serviços tende a sentir pressão em margem e preço quando o crédito for menor do que o peso da alíquota efetiva. Isso é análise econômica, não promessa constitucional.
- Municípios perdem parte do controle isolado sobre a tributação do consumo e ganham um arranjo compartilhado dentro do IBS.
- Empresas do Simples e do lucro real terão desafios diferentes, mas ambas precisarão rever compliance e operação.
O ISS deixa de existir, mas a mudança é menos simples do que parece
A conclusão objetiva é esta: o ISS foi colocado na lista dos tributos a serem substituídos pelo IBS, tributo de competência compartilhada entre estados e municípios criado pela Emenda Constitucional 132, promulgada em 20 de dezembro de 2023. A regulamentação geral do novo modelo veio com a Lei Complementar 214, de 16 de janeiro de 2025.
Isso resolve um problema histórico, a fragmentação municipal? Em parte, sim. O modelo atual produz guerra fiscal informal, conflitos sobre local da incidência e uma selva de obrigações acessórias. Ao mesmo tempo, a troca não é neutra para todos. Prestadores com pouca apropriação de créditos podem sentir aumento relativo de carga ou, no mínimo, pressão forte sobre repasse. Para Márcio Maia, a reforma melhora a arquitetura do sistema, mas não distribui conforto de forma igual.
Quem acompanha a discussão sobre o funcionamento do IVA dual percebe que a substituição do ISS não é uma simples troca de sigla. É uma mudança de lógica, de competência e de fiscalização, com reflexos diretos sobre contratos de prestação de serviços.
“O fim do ISS isolado é um avanço institucional, mas o setor de serviços não pode vender a ilusão de que tudo ficará automaticamente mais leve. Para muita empresa, o debate real será margem, crédito e preço.”
Márcio Miranda Maia, advogado tributarista.
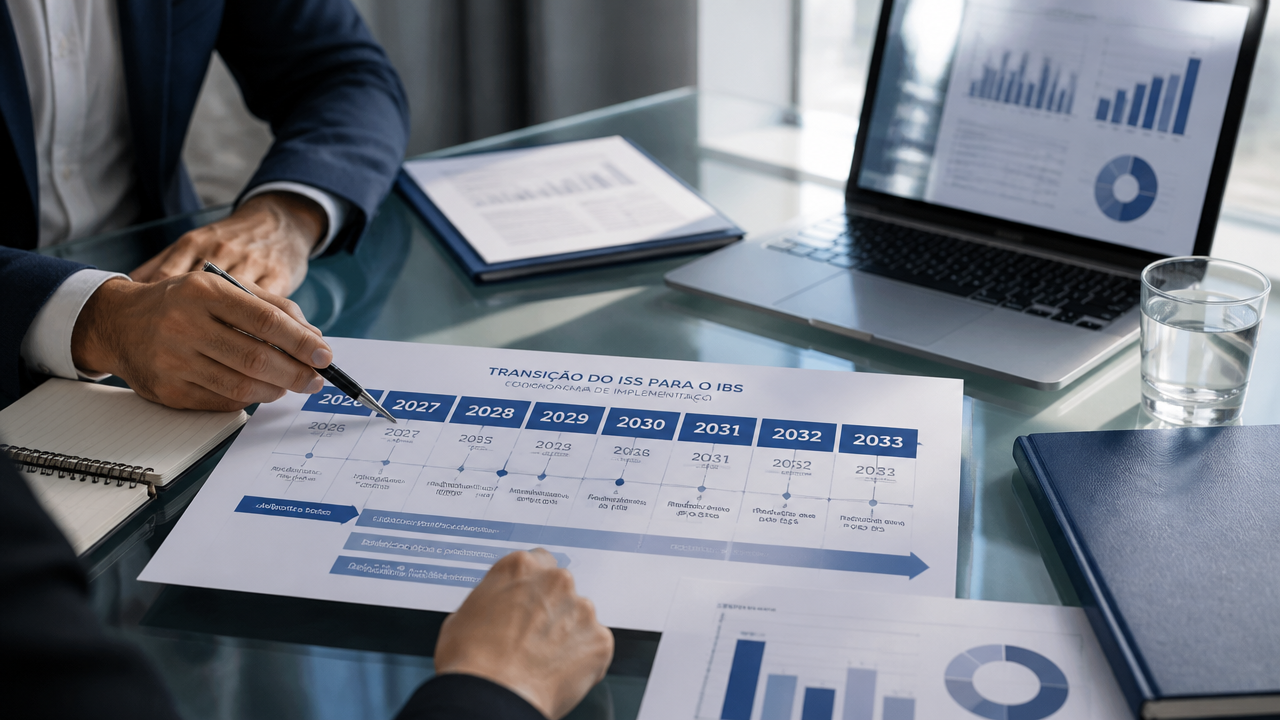
A transição vai de 2026 a 2033, e 2026 já conta
O cronograma oficial afasta duas leituras ruins: a alarmista e a complacente. Segundo documento oficial do Executivo, 2026 foi desenhado como etapa de teste operacional da CBS e do IBS, com alíquotas de 0,9% para a CBS e 0,1% para o IBS, compensáveis no âmbito do PIS/Cofins, e a implementação segue gradualmente até 2033.
Isso significa convivência prolongada entre regimes. Na prática, a empresa terá de apurar o presente e preparar o futuro ao mesmo tempo. É o pior cenário para quem deixa tudo para a última hora, porque o custo de adaptação não nasce no dia da vigência cheia. Ele aparece antes, na parametrização de sistema, no desenho de nota fiscal, na revisão do cadastro tributário e no treinamento da equipe.
Para empresas que ainda tratam a reforma como tema teórico, vale observar como o aumento das obrigações acessórias na reforma já impõe planejamento concreto. O risco maior, aqui, não é pagar mais no primeiro momento. É errar a transição e pagar duas vezes, em caixa e em contingência.
Por que o setor de serviços pode ser o mais pressionado
O setor de serviços tende a enfrentar a transição com menos gordura. A razão é simples: muitos prestadores têm estrutura de custos concentrada em folha e despesas que nem sempre geram crédito amplo na mesma proporção do tributo incidente sobre a receita. O IBS foi concebido como não cumulativo, o que é positivo no desenho geral, mas o ganho concreto depende da intensidade de créditos aproveitáveis em cada operação.
Esse ponto raramente aparece com clareza no debate público. Fala-se muito em simplificação, e ela existe. Fala-se menos em redistribuição do peso tributário entre setores, e ela também existe. Para empresas intensivas em mão de obra, a reforma pode exigir renegociação de preços, revisão de contratos de longo prazo e nova leitura de competitividade.
Na avaliação do especialista, o discurso de neutralidade deve ser lido com cuidado. A neutralidade pode existir no agregado macroeconômico, mas não necessariamente no caixa de cada segmento. Por isso, faz sentido cruzar a discussão com a indefinição de alíquotas e seus efeitos no planejamento, especialmente em serviços B2B e contratos públicos.
Quem ganha e quem perde com o fim do ISS municipal clássico
Há ganhadores evidentes. Empresas que operam nacionalmente podem se beneficiar de menor fragmentação normativa e, com o tempo, de um ambiente menos litigioso. O modelo constitucional do IBS prevê arrecadação vinculada ao destino e mecanismos de distribuição administrados por comitê gestor, o que reduz a lógica do município como ilha tributária.
Há perdedores relativos também. Municípios deixam de ter o mesmo grau de protagonismo isolado sobre a tributação dos serviços. Além disso, setores acostumados a regimes locais mais favoráveis podem perder conforto competitivo. Não é exagero dizer que a reforma substitui autonomia dispersa por coordenação federativa, e toda coordenação cria vencedores e vencidos na política fiscal.
O advogado entende que esse rearranjo é institucionalmente melhor, mas cobra honestidade no debate. Simplificação é virtude real. Só não pode virar biombo para esconder custo de adaptação, disputa por arrecadação e aumento de exigência sobre governança tributária.
“A empresa que olhar apenas a alíquota vai entender metade do problema. A outra metade está nas regras de crédito, na prova documental e na capacidade de sustentar a operação perante o fisco.”
Márcio Miranda Maia, advogado tributarista.
E o Simples Nacional, muda menos do que parece?
Muda menos na aparência e bastante na operação. Para quem está no Simples, a percepção inicial pode ser a de que o impacto será absorvido pelo recolhimento unificado. Só que a reforma abre discussões relevantes sobre creditamento, convivência de regimes e competitividade entre quem vende para empresas que valorizam crédito e quem vende para consumidor final.
Esse é um tema que conversa diretamente com o que está em jogo para o Simples Nacional no IBS e na CBS. Em certos casos, a escolha do regime não será apenas contábil. Será comercial. Se o cliente passa a comparar fornecedores também pela qualidade do crédito gerado, a tributação deixa a retaguarda e entra na mesa da negociação.
Para pequenas e médias empresas de serviços, o recado é claro: revisar precificação, mapear cadeia de clientes e preparar documentação fiscal deixou de ser agenda opcional.
O que fazer agora para não transformar transição em passivo
A melhor resposta é começar antes da obrigação plena. Empresa de serviços que quiser atravessar a mudança com menos trauma deveria atuar em cinco frentes:
- mapear contratos com cláusulas de repasse e revisão de preço;
- revisar cadastro de itens e serviços no ERP;
- simular impacto setorial com e sem aproveitamento relevante de créditos;
- treinar fiscal, financeiro, comercial e jurídico na mesma linguagem;
- organizar prova documental para sustentar crédito e cumprimento acessório.
Quem quiser aprofundar o risco de autuação e prova fiscal encontra boa ponte em uma análise sobre fiscalização e ônus da prova no IBS e na CBS. A transição do ISS não será vencida por slogan de simplificação. Ela será vencida por empresa organizada.
Conclusão: o fim do ISS é avanço estrutural, mas cobra preparo imediato
A reforma tributária corrige distorções importantes ao tirar o ISS de um modelo fragmentado e colocá-lo dentro de um IVA dual mais coerente. Esse é o lado bom, e ele merece ser reconhecido. O lado difícil é que a transição cobra investimento, leitura fina de contrato e maturidade operacional, sobretudo no setor de serviços.
Para Márcio Maia, o erro mais caro será tratar a reforma como assunto do futuro. O futuro, neste caso, já começou. E quem não traduzir a transição em decisão prática corre o risco de descobrir tarde que o problema nunca foi apenas o imposto, mas a falta de estratégia para lidar com ele.
Perguntas frequentes
Qual imposto substitui o ISS?
Não de forma imediata. A Emenda Constitucional 132, de 20 de dezembro de 2023, substituiu o ISS pelo IBS dentro do novo modelo de tributação do consumo, mas a mudança será gradual. Em 2026 começa a fase de teste operacional, e a implementação segue em etapas até 2033.
O que é o imposto ISS?
Hoje, o ISS continua sendo um tributo municipal cobrado sobre serviços previstos na Lei Complementar 116/2003. Na prática, ele incide sobre a prestação de serviços por empresas e profissionais em situações definidas pela legislação local e nacional. Com a reforma, essa lógica será absorvida pelo IBS de forma progressiva.
Quem tem que pagar o ISS?
Em regra, paga ISS quem presta serviços enquadrados na legislação, seja empresa, seja profissional autônomo, conforme a disciplina de cada município. No Simples Nacional, o recolhimento costuma vir unificado no DAS, mas a obrigação material continua existindo. Com a reforma, o desafio será adaptar contratos, sistemas e formação de preço.
Quando o ISS é exigível?
O ISS é exigível quando ocorre a prestação de um serviço tributável, observadas as regras da lista legal, do local da incidência e do momento definido pela legislação municipal. Em muitos casos, o ponto crítico está menos na existência do tributo e mais em identificar o município competente para cobrar.
Qual a diferença entre o ISS e o ICMS?
ISS e ICMS não são a mesma coisa. O ISS incide sobre serviços e é de competência municipal. O ICMS incide principalmente sobre circulação de mercadorias, transporte interestadual e intermunicipal e comunicação, sendo de competência estadual. A reforma aproxima os dois no destino final, porque ambos serão absorvidos pelo IBS.
Quer ficar por dentro de todas as notícias em tempo real? Inscreva-se na newsletter para receber artigos diretamente em seu e-mail ou no Substack.
CTA Link: "Inscrever-se: https://marciomirandamaia.substack.com/"