A escolha entre permanecer no Simples integral ou separar IBS e CBS em 2026 não pode esperar a alíquota perfeita para começar. Para a maioria das pequenas empresas, a decisão correta virá menos de uma tabela pronta e mais da combinação entre perfil de cliente, margem, contrato e capacidade operacional. Quem vender para outras empresas tende a sentir a pressão primeiro. Quem vender ao consumidor final pode descobrir que a simplificação ainda vale mais do que o crédito.
O ponto central, na leitura de Márcio Miranda Maia, é simples: a ausência de alíquota definida não impede a decisão, apenas obriga a empresa a decidir com método. O erro mais caro não é escolher um lado agora. É entrar em 2027 sem simulação, sem revisão fiscal e sem clareza sobre o próprio modelo de negócio.
Os pontos que realmente importam
- Não existe resposta universal. O mesmo regime pode ser vantajoso para uma empresa e ruim para outra do mesmo porte.
- Perfil de cliente pesa mais do que intuição. Em operações B2B, o aproveitamento de crédito pode virar exigência comercial.
- Preço sem crédito pode perder competitividade. Permanecer no Simples integral pode encarecer a compra para clientes empresariais.
- Complexidade também custa. O híbrido pode melhorar a posição comercial e piorar a rotina fiscal se a empresa não estiver preparada.
- Decidir sem simular é um erro de governança. A escolha precisa de cenários, não de opinião solta.
O problema não é a falta de alíquota, é decidir sem critério
A tentação de adiar a análise até surgir uma definição completa é compreensível, mas juridicamente fraca e economicamente perigosa. A empresa não precisa conhecer o número final para mapear direção, sensibilidade de margem e impacto comercial. Ela precisa saber o que muda no caixa, no preço e no crédito do cliente quando IBS e CBS saem do DAS.
Quem acompanha a discussão sobre a indefinição de alíquota no planejamento tributário percebe o tamanho do impasse: a incerteza regulatória existe, mas a obrigação gerencial já começou. Em outras palavras, a empresa precisa trabalhar com faixas prováveis, testar hipóteses e medir o ponto de ruptura da sua margem.
Esperar certeza absoluta em matéria tributária, às vésperas de uma mudança estrutural, costuma ser apenas uma forma elegante de terceirizar o risco para o caixa da empresa.
Essa é a crítica de Márcio Maia ao comportamento reativo de parte do mercado. O empresário que confunde prudência com paralisia tende a decidir tarde e pagar mais pela pressa.
Quando o cliente é empresa, o híbrido ganha força
Se a maior parte da receita vem de clientes empresariais, o regime híbrido tende a entrar no radar com mais força. A razão é objetiva: no ambiente pós reforma, crédito tributário deixa de ser detalhe contábil e passa a ser componente de competitividade. Um fornecedor que não gera o crédito esperado pode virar fornecedor mais caro, ainda que seu preço nominal pareça igual.
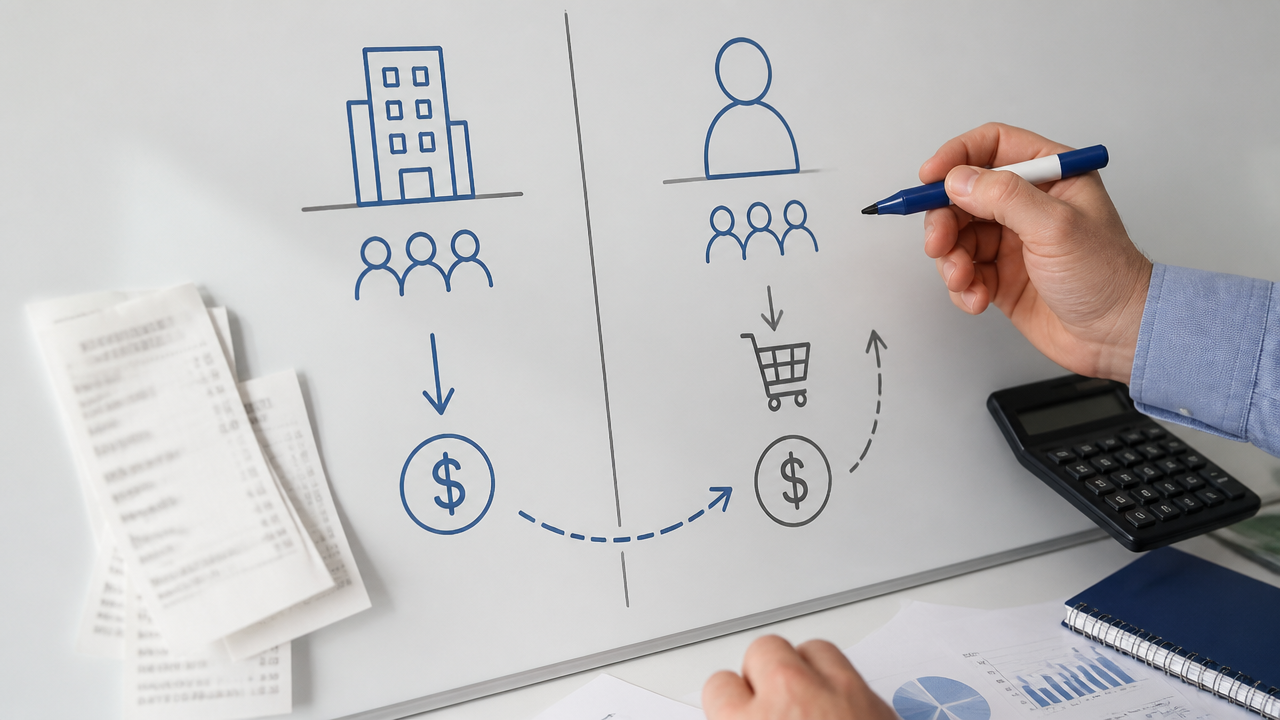
A lógica econômica é direta. Em operações B2B, o comprador olha o custo líquido. Se o fornecedor no Simples integral não entrega a mesma eficiência fiscal que outro concorrente, a negociação muda. Não é só tributo. É poder de barganha, permanência na cadeia e pressão por desconto.
Esse debate conversa com as mudanças no regime de créditos tributários. Para Márcio Miranda Maia, esse é o ponto que muitos materiais promocionais tratam de forma simplista demais: o híbrido não é automaticamente melhor, mas pode ser comercialmente necessário em determinados setores.
Quando o cliente é consumidor final, simplificação ainda pode vencer
Empresas voltadas ao consumidor final, especialmente no varejo e em serviços de baixa margem administrativa, têm motivo real para defender a permanência no Simples integral. O consumidor não aproveita crédito. Por isso, o benefício comercial do híbrido perde força e o custo operacional da mudança aparece com mais nitidez.
Nesse grupo, a pergunta certa não é se o híbrido é moderno. A pergunta certa é se ele melhora resultado. Se a empresa vende para pessoa física, pratica preço sensível e opera com estrutura enxuta, talvez a simplicidade ainda gere mais valor do que uma engenharia fiscal mais pesada.
O advogado entende que muitos negócios pequenos correm o risco de romantizar a sofisticação tributária. Nem toda empresa precisa de duas lógicas de apuração funcionando ao mesmo tempo. Em vários casos, a melhor escolha continua sendo a mais simples, desde que ela não sacrifique margem nem mercado.
Como decidir sem alíquota definida, na prática
A decisão deve sair de uma matriz objetiva. Não basta perguntar ao contador qual regime parece melhor. É preciso testar cenários e medir efeitos. Quem já estuda um planejamento tributário prático para 2026 precisa incluir pelo menos cinco filtros:
- Perfil da receita: qual percentual das vendas vai para empresas e qual vai para consumidor final.
- Sensibilidade de preço: quanto a empresa consegue repassar sem perder demanda.
- Margem operacional: qual variação de carga ou de custo administrativo a empresa suporta.
- Maturidade fiscal: se há sistema, equipe e processos para operar apuração mais complexa.
- Risco contratual: se clientes relevantes podem exigir estrutura com crédito aproveitável.
Uma boa simulação não tenta adivinhar o futuro com precisão absoluta. Ela mede cenários conservador, intermediário e agressivo. Se em todos eles o híbrido melhora a posição comercial sem destruir margem, o caminho fica mais claro. Se a vantagem só aparece em hipótese otimista demais, o risco aumenta.
O custo escondido está na operação fiscal
Há um ponto que o debate público costuma subestimar: o custo de conformidade. O híbrido pode fazer sentido comercialmente e ainda assim ser mal implementado. Quando isso acontece, o ganho teórico evapora em erro de cadastro, emissão fiscal inadequada, parametrização ruim e retrabalho interno.
Quem acompanha os riscos de erros de apuração do IBS já percebe que a discussão não se resume à carga. A empresa pequena, ao optar por uma mecânica mais sofisticada, passa a conviver com exigências que antes estavam diluídas no sistema simplificado. Esse salto operacional precisa entrar na conta.
Para Márcio Maia, a pergunta decisiva é incômoda, mas honesta: sua empresa quer o híbrido ou consegue operá-lo bem? As duas coisas não são sinônimos. Sem governança mínima, o regime potencialmente vantajoso pode se transformar em fonte de passivo.
Na reforma, o tributo não muda sozinho. Ele arrasta processo, sistema, contrato e negociação. Quem analisa apenas a alíquota decide olhando metade do problema.
O que fazer entre agora e a janela de opção
O melhor movimento é preparar a decisão antes da correria. Isso inclui revisar cadastro de clientes, identificar cadeia B2B e B2C, recalcular preços, mapear contratos e testar emissão fiscal. Também convém alinhar a discussão com a liderança comercial, porque o tema não pertence só ao fiscal.
Uma trilha útil é combinar o debate sobre o regime regular de IBS e CBS com as exigências de compliance e obrigações que tendem a crescer. A empresa que prepara cenários, documenta premissas e registra a lógica da escolha toma uma decisão defensável. Isso vale até se a opção precisar ser revista depois.
| Perfil da empresa | Tendência inicial | Ponto de atenção |
|---|---|---|
| Maioria das vendas para outras empresas | Híbrido pode ganhar força | Verificar se o ganho comercial compensa a complexidade |
| Maioria das vendas para consumidor final | Simples integral pode continuar competitivo | Medir se a simplificação preserva margem |
| Operação com pouca estrutura fiscal | Cautela com o híbrido | Custo de conformidade pode neutralizar vantagem |
| Setor com forte pressão por crédito | Simulação urgente | Risco de perda de clientes por ineficiência fiscal |
A decisão correta será menos tributária do que empresarial
No fim, a escolha entre Simples integral e modelo híbrido não será resolvida por torcida nem por promessa de software. Ela será resolvida por estratégia. A empresa precisa entender como ganha dinheiro, para quem vende e quanto custa permanecer competitiva dentro da nova lógica do IBS e da CBS.
Na avaliação do especialista, 2026 não premia quem adivinha melhor a alíquota final. Premia quem conhece melhor o próprio negócio. O híbrido pode ser uma ponte útil para certas empresas e uma armadilha cara para outras. A diferença estará na qualidade da análise feita antes da escolha.
Perguntas frequentes
Como vai funcionar o Simples Nacional híbrido?
O modelo híbrido permite que a empresa continue no Simples Nacional, mas recolha IBS e CBS fora do DAS, seguindo a lógica do regime regular. Na prática, isso cria uma operação em duas camadas: parte dos tributos continua simplificada e parte passa a exigir cálculo, documento fiscal e controle mais sofisticados.
Como calcular o Simples Nacional híbrido?
Sem alíquota final fechada, o caminho mais seguro é trabalhar com cenários. A empresa compara o Simples tradicional com projeções de IBS e CBS por fora, observa margem, setor, perfil dos clientes e capacidade operacional. A decisão não sai de chute, sai de simulação e de leitura contratual da cadeia.
Qual é a alíquota efetiva do Simples Nacional para 2026?
A alíquota efetiva do Simples continua dependendo da receita bruta acumulada nos 12 meses anteriores, com aplicação da fórmula própria do anexo correspondente. O problema de 2026 é que essa conta, sozinha, já não resolve a decisão estratégica, porque o impacto do IBS e da CBS pode alterar competitividade, preço e crédito do comprador.
O que muda em 2026 para empresas do Simples Nacional?
Para empresas do Simples, 2026 deixa de ser apenas um ano de adaptação conceitual e vira um ano de escolha prática. O empresário passa a avaliar se permanece no modelo integral ou se separa IBS e CBS do DAS. Isso afeta preço, crédito, margem, sistemas, emissão fiscal e negociação com clientes.
Qual a diferença entre alíquota nominal e efetiva?
Alíquota nominal é a taxa indicada na faixa do anexo. Alíquota efetiva é o percentual real obtido após a fórmula legal, considerando receita acumulada e parcela a deduzir. No debate do híbrido, conhecer essa diferença é básico, mas insuficiente: a decisão também depende de crédito tributário, cadeia de clientes e custo de conformidade.
Quer ficar por dentro de todas as notícias em tempo real? Inscreva-se na newsletter para receber artigos diretamente em seu e-mail ou no Substack.
CTA Link: "Inscrever-se: https://marciomirandamaia.substack.com/"